


Брендирование транспорта в бухгалтерии: нормируется ли расход и какие документы нужны
На вопрос, нормируются ли расходы на оклейку машины рекламой, есть два разных ответа, и оба обоснованы. Минфин много лет исходил из того, что реклама на транспорте не относится к наружной, а значит списывается в пределах одного процента выручки от реализации. Верховный суд в 2019 году с этим не согласился и признал, что такие расходы учитываются в полном объёме. Определение вошло в обзор судебной практики, которым налоговые органы обязаны руководствоваться, но старые письма никто не отзывал, и в бухгалтерских справочниках до сих пор чаще встречается версия про один процент.
Ниже разберём, откуда взялось это расхождение и что оно означает для компании, которая оклеила свой автопарк. Заодно посмотрим на развилку, которую многие пропускают: далеко не всякое оформление машины вообще является рекламой с точки зрения закона. И отдельно — какие документы должен выдать подрядчик, чтобы у бухгалтера не осталось вопросов, потому что именно на документах спотыкаются чаще, чем на трактовке нормы.
Содержание
1 Реклама или обозначение принадлежности: с этого нужно начинать2 Нормируется ли рекламный расход: откуда взялось расхождение3 Единовременный расход или амортизация4 Калькулятор стоимости оклейки5 Что с НДС6 Комплект документов для бухгалтерии7 Маркировка рекламы и запрет 2025 года: почему к транспорту не относится8 Арендованный и лизинговый транспорт9 Из-за чего расход снимают10 Как получить расчёт и документыРеклама или обозначение принадлежности: с этого нужно начинать
Часть 4 статьи 20 закона о рекламе говорит прямо: размещение на транспортных средствах отличительных знаков, указывающих на их принадлежность каким-либо лицам, рекламой не является. Формулировка сухая, но за ней стоит вполне практическая разница.
Если на борту фургона нанесены логотип компании, её название и корпоративные цвета, машина просто обозначает, кому она принадлежит. Это элемент фирменного стиля, и рекламой в смысле закона такое оформление не считается. Как только на том же борту появляется телефон с призывом звонить, перечень услуг, цена, срок доставки или слоган с обещанием — оформление превращается в рекламу, потому что появляется объект рекламирования и адресованность неопределённому кругу лиц.
Граница здесь не всегда очевидна, и в спорных случаях всё решает конкретный макет. Логотип плюс сайт — обычно ещё обозначение принадлежности. Логотип плюс «Доставка за 15 минут, звоните» — уже реклама. Мы на этапе согласования макета обычно проговариваем это с заказчиком, потому что от ответа зависит, как затем описывать работы в договоре и акте.
Для учёта развилка важна вот чем. Если оформление признано рекламой, расход идёт по подпункту 28 пункта 1 статьи 264 НК как рекламный, и дальше встаёт вопрос о нормировании. Если это обозначение принадлежности, вопрос о нормировании не возникает вовсе — расход обосновывают по общему правилу пункта 1 статьи 252 НК как экономически оправданный и документально подтверждённый. Какой из вариантов применим к вашему макету, стоит обсудить с бухгалтером до того, как машина уедет в цех: переписывать формулировки в закрытых документах задним числом неудобно.
Нормируется ли рекламный расход: откуда взялось расхождение
Расходы на брендирование транспорта долгое время вызывали споры. Основной вопрос был в том, можно ли учитывать такие затраты в полном объеме или они должны попадать под ограничение по рекламным расходам. Из-за этого у компаний и контролирующих органов сформировались разные подходы к учету расходов на рекламу на транспорте.
Позиция Минфина
Логика ведомства строится на разделении, которое есть в самом законе о рекламе. Наружной рекламе посвящена статья 19, рекламе на транспортных средствах — отдельная статья 20. Раз законодатель развёл эти два случая, рассуждал Минфин, значит реклама на транспорте наружной не является. А в пункте 4 статьи 264 НК к ненормируемым отнесена именно наружная реклама, включая изготовление рекламных стендов и щитов. Следовательно, транспорт в этот перечень не попадает и списывается в пределах одного процента выручки от реализации.
Эта позиция изложена в письмах от 02.11.2005 № 03-03-04/1/334, от 20.04.2006 № 03-03-04/1/361 и от 04.06.2012 № 03-03-10/60. Именно она разошлась по бухгалтерским справочникам и до сих пор остаётся там версией по умолчанию.
Что сказал Верховный суд
В 2019 году Верховный суд рассмотрел спор, в котором налоговая доначислила налог на прибыль компании, полностью учитывавшей затраты на рекламные баннеры, размещённые на бортах городского наземного транспорта. Определение от 30.05.2019 № 305-ЭС19-4394 по делу № А40-125588/2017 разобрало логику Минфина по существу.
Суд указал, что разграничение наружной рекламы и рекламы на транспорте в законе о рекламе сделано для целей регулирования размещения — где какие согласования нужны, какие ограничения действуют, — а не для целей налогообложения. Один и тот же рекламный баннер может быть размещён и на стационарной конструкции, и на борту автобуса, при этом сама реклама не меняется. Ограничивать вычет только потому, что носитель подвижный, значит вводить неравное налогообложение без разумного экономического основания. Расходы на изготовление и нанесение таких баннеров суд признал подлежащими учёту в полном объёме.
Определение включено в Обзор судебной практики Верховного суда РФ № 3 за 2019 год. Это существенно: обзорами высших судов налоговые органы обязаны руководствоваться в своей работе, и спор, доведённый до суда, с высокой вероятностью будет решён по этой позиции.
Что делать компании
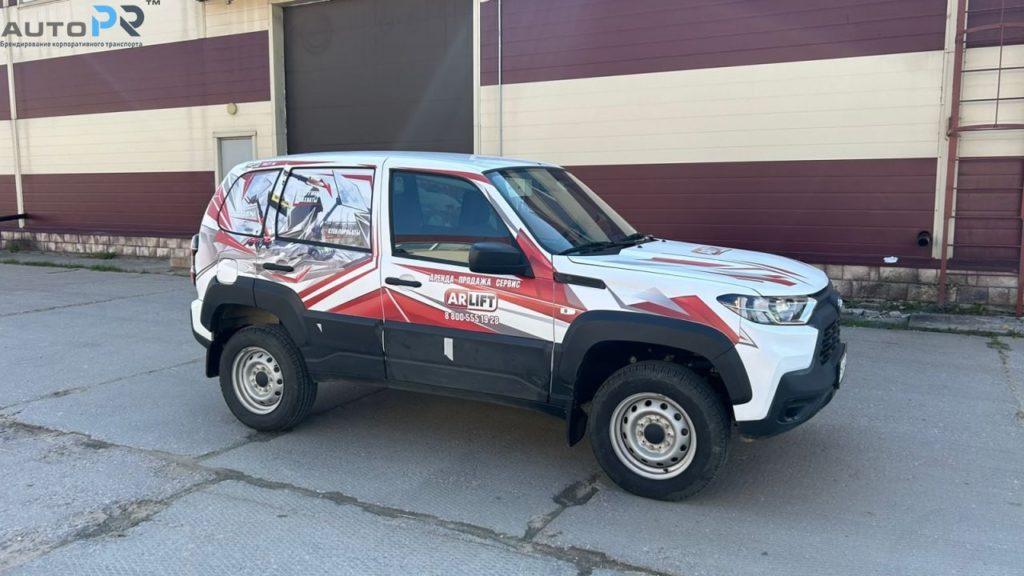
Формально сложилась ситуация, когда действуют неотозванные письма ведомства и противоположная им позиция высшей судебной инстанции, обязательная для применения налоговыми органами. На практике это означает следующее. Учёт расхода в полном объёме опирается на действующую позицию Верховного суда и обзор, в который она вошла. Учёт в пределах одного процента — консервативный вариант, при котором вопросов у инспекции точно не возникнет, но часть расхода компания просто не заберёт.
Выбор зависит от того, насколько велика сумма относительно выручки и готова ли компания при необходимости обосновывать позицию. Для небольшого автопарка вопрос часто оказывается теоретическим: оклейка пяти Газелей по семнадцать квадратов при цене от 950 до 2300 рублей за метр даёт сумму, которая в один процент выручки укладывается без напряжения. Для парка из полусотни машин или для брендирования фур, где площадь одного полуприцепа доходит до восьмидесяти четырёх квадратных метров, разница уже существенная.
Единовременный расход или амортизация
Второй вопрос, который возникает после первого: списывается оклейка сразу или растягивается на срок службы. В большинстве случаев работает первый вариант. Нанесение плёнки — это услуга, результат которой не является самостоятельным объектом имущества: плёнка не отделяется от машины, не имеет собственной стоимости после монтажа и снимается в конце срока как расходный материал. Такие затраты признаются в периоде, когда работы приняты по акту.
Калькулятор стоимости оклейки
Рассчитайте примерную стоимость за 1 минуту
Позвоните нам: 8 (929) 511-20-27 — бесплатная консультация
Вопрос об амортизируемом имуществе может возникнуть в другой ситуации — когда речь идёт не о плёнке, а о конструкции: съёмных рекламных панелях, коробах, световых элементах, которые монтируются на кузов, стоят больше ста тысяч рублей и служат дольше года. Здесь уже появляется отдельный объект со своим сроком полезного использования, и порядок учёта другой.
Отличать одно от другого помогает то, как описаны работы в документах. Если в акте стоит нанесение рекламной графики с использованием самоклеящейся плёнки, это услуга. Если изготовление и установка рекламной конструкции — это уже другой разговор, и формулировку стоит проверить до подписания.
Что с НДС
Входной НДС по услугам подрядчика принимается к вычету на общих основаниях: работы приняты к учёту, есть правильно оформленный счёт-фактура, услуги приобретены для облагаемой НДС деятельности. Последнее условие для брендирования собственного автопарка выполняется естественным образом — машины используются в основной деятельности компании.
Смотреть в счёте-фактуре нужно на то же, на что и в акте: наименование работ должно быть конкретным и совпадать с договором. Строка «рекламные услуги» без расшифровки вычету не помогает, а вопросы вызывает. У нас в документах стоит нанесение рекламной графики на транспортное средство с указанием модели, государственного номера, площади оклейки и марки применённой плёнки.
Комплект документов для бухгалтерии
Это та часть, где мы можем говорить не о нормах, а о том, что видим каждый месяц. Перечень ниже — то, что подрядчик обязан выдать по итогам работ, с пояснением, зачем нужна каждая бумага.
| Документ | Зачем он нужен |
| Договор на оказание услуг или подряда | Основание для расхода. В предмете должно быть описано, что именно делается и с каким транспортом. |
| Приложение с утвержденным макетом | Подтверждает содержание нанесенной графики. По нему видно, реклама это или обозначение принадлежности. |
| Смета или спецификация | Расшифровка суммы: площадь оклейки по каждой машине, класс пленки, стоимость метра, дополнительные работы. |
| Акт выполненных работ | Фиксирует, что работы приняты, и определяет период признания расхода. |
| Счет-фактура | Основание для вычета входного НДС. |
| Фотоотчёт | Подтверждает, что графика действительно нанесена на конкретную машину. |
| Акт демонтажа | Оформляется при снятии пленки, нужен для арендованного и лизингового транспорта. |
Почему в смете важны площадь и материал
Чаще всего бухгалтеры просят нас переделать документы по одной и той же причине: в акте стоит одна строка вида «услуги по договору № такой-то» и общая сумма. Формально нарушения нет, но такой акт ничего не объясняет. Он не показывает, за что заплачены деньги, не позволяет сопоставить сумму с объёмом работ и не связывает расход с конкретным транспортным средством.
Расшифровка эту проблему снимает. Когда в спецификации написано, что оклеены борта и задняя часть Газели NEXT с государственным номером таким-то, площадь семнадцать квадратных метров, плёнка Orajet 3551, стоимость метра тысяча триста рублей, — сумма в акте перестаёт быть числом из воздуха. Её можно проверить умножением, она соотносится с рыночными ценами, и понятно, какое имущество компании обслуживалось.
Второй момент касается парков. Когда машин много, договор обычно один, а вот акты лучше делать либо по каждой машине, либо одним актом со спецификацией, где перечислены все госномера. Иначе расход невозможно привязать к конкретным транспортным средствам, а это первое, что спросят при проверке. Есть и практическая причина: парк редко ставят в цех одновременно, машины идут по две-три, чтобы бизнес не встал, и закрывать работы удобнее по мере готовности, а не одним числом в конце.
Про фотоотчёт добавим отдельно: снимать нужно так, чтобы государственный номер читался. Красивое фото борта крупным планом хорошо смотрится в портфолио, но для бухгалтерии бесполезно — по нему не установить, что это именно ваша машина.
Маркировка рекламы и запрет 2025 года: почему к транспорту не относится
С 2025 года законом от 29.11.2024 № 416-ФЗ в подпункт 28 пункта 1 статьи 264 и пункт 44 статьи 270 НК внесены изменения, которые запрещают учитывать в расходах затраты на рекламу, сведения о которой не переданы в Роскомнадзор, а также на рекламу, размещённую на информационном ресурсе с ограниченным доступом или на ресурсе иностранного лица, не исполнившего требования российского законодательства.
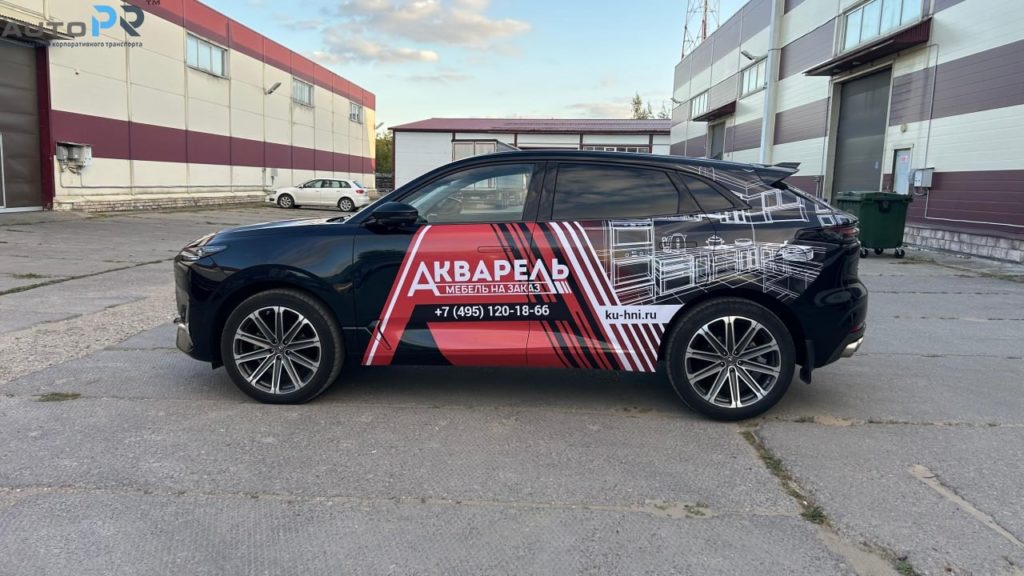
Поправка вызвала волну вопросов, в том числе от наших заказчиков: не нужно ли теперь маркировать оклеенные машины и передавать данные о них в реестр. Не нужно. Требования о маркировке и передаче сведений в Роскомнадзор установлены для рекламы, распространяемой в интернете. Графика на борту фургона к информационным ресурсам отношения не имеет, идентификатор ей не присваивается, и передавать по ней нечего.
Так что запрет из статьи 270 к брендированию транспорта не применяется. Но если компания одновременно ведёт интернет-кампанию, там правила действуют в полном объёме, и без маркировки те расходы учесть уже нельзя.
Арендованный и лизинговый транспорт
Если оклеивается машина, которая компании не принадлежит, к обычному комплекту добавляется письменное согласие собственника — лизингодателя или арендодателя. Для бухгалтерии оно важно не меньше, чем для отношений с собственником: согласие подтверждает, что компания правомерно вложила деньги в чужое имущество, и снимает вопрос об обоснованности расхода.
Какой должна быть оклейка вашего автомобиля?
Выберите цель — получите структуру и рекомендации для макета
Отдельно стоит держать в виду расходы на демонтаж при возврате машины: они возникают в конце срока, и о них обычно вспоминают поздно. Порядок и оплату демонтажа лучше зафиксировать в том же соглашении, которым разрешалась оклейка. Подробно эту тему мы разобрали в статье о брендировании автомобилей в лизинге и аренде — там же есть образец письма лизингодателю.
Из-за чего расход снимают
Ситуации, которые встречаются регулярно, и все они про документы, а не про трактовку нормы.
Акт без расшифровки
Нет макета в приложении
Оклейка личного автомобиля сотрудника без договора
Сумма явно не соответствует объёму
Расходятся даты
Как получить расчёт и документы
Мы занимаемся брендированием коммерческого транспорта в Москве и Московской области больше двадцати лет и работаем с компаниями, у которых учёт поставлен строго. Комплект документов формируем сразу под требования бухгалтерии: спецификация с площадью и материалом по каждой машине, акты по мере готовности при работе с парком, фотоотчёт с читаемыми государственными номерами.
Пришлите модель и тип кузова или фотографии машины — специалисты AutoPR рассчитают площадь оклейки и подготовят смету в нескольких вариантах материала. Замер и расчёт бесплатны, при большом парке выезжаем на вашу площадку. Телефон: +7 929 511-20-27.
Часто задаваемые вопросы
Нормируются ли расходы на рекламу на транспорте?
Однозначного ответа нет. Письма Минфина относят их к нормируемым с лимитом в один процент выручки от реализации, а Верховный суд определением от 30.05.2019 № 305-ЭС19-4394 признал, что такие расходы учитываются в полном объёме. Определение вошло в обзор судебной практики, обязательный для налоговых органов, но письма не отозваны. Выбор подхода остаётся за бухгалтером компании.
Является ли логотип на машине рекламой?
Не всегда. Часть 4 статьи 20 закона о рекламе прямо относит отличительные знаки принадлежности к нерекламным. Логотип, название и фирменные цвета на собственном транспорте — элемент фирменного стиля. Реклама появляется тогда, когда в макете есть призыв, цена, перечень услуг или рекламное обещание.
Какие документы должен выдать подрядчик?
Договор, приложение с утверждённым макетом, смету или спецификацию с указанием площади и материала по каждой машине, акт выполненных работ, счёт-фактуру и фотоотчёт. При снятии плёнки — отдельный акт демонтажа. Этот комплект закрывает и обоснованность расхода, и вычет НДС.
Можно ли принять НДС к вычету?
Да, на общих основаниях: работы приняты к учёту, есть корректный счёт-фактура, услуги приобретены для облагаемой НДС деятельности. Важно, чтобы наименование работ в счёте-фактуре было конкретным и совпадало с договором, а не сводилось к строке «рекламные услуги».
Оклейка списывается сразу или амортизируется?
В большинстве случаев признаётся единовременно в периоде подписания акта, потому что нанесение плёнки — услуга, а не создание отдельного объекта имущества. Вопрос об амортизации возникает, когда на машину монтируется рекламная конструкция стоимостью свыше ста тысяч рублей со сроком службы больше года.
Нужно ли маркировать рекламу на автомобиле?
Нет. Маркировка и передача сведений в Роскомнадзор установлены для рекламы, распространяемой в интернете. Запрет на учёт немаркированной рекламы, введённый законом от 29.11.2024 № 416-ФЗ, к графике на бортах транспорта не применяется.
Что нужно, если машина в лизинге или аренде?
К обычному комплекту добавляется письменное согласие лизингодателя или арендодателя на нанесение графики. Оно подтверждает правомерность вложения в чужое имущество и снимает вопрос об обоснованности расхода. Порядок демонтажа при возврате машины стоит зафиксировать в том же документе.
Как учесть оклейку личного автомобиля сотрудника?
Без оформленных отношений — никак: машина компании не принадлежит, оснований для расхода нет. Вариантов два: заключить договор аренды транспортного средства либо договор на размещение рекламы с владельцем. Второй путь порождает у владельца доход и связанные с ним налоговые последствия, поэтому его стоит просчитать заранее.

Другие статьи



Большой выбор пленок под любые дизайн-решения

Оклейка авто всех видов, марок и моделей

Гарантия на материалы и работы в рамках договора


